세금을 깎아도 0원이 될 수는 없다? 깎았으니까 내야할 세금이 있다?
조세특례제한법으로 법인세나 소득세를 감면받을 때 반드시 통과해야 하는 두 가지 실질적인 한도가 있습니다. 바로 최저한세와 농어촌특별세(농특세)입니다.
아무리 감면과 공제 혜택이 크더라도 이 한도들에 걸리면, 그 혜택을 100% 누릴 수는 없는 경우도 있습니다.
1. 최저한세(Minimum Tax): 세금 감면의 마지노선
최저한세는 조특법의 감면이나 공제를 많이 받더라도, 일정 수준 이상의 세금은 납부하도록 하는 일종의 '세금 하한선'입니다.
과세표준에 다음의 최저한세율을 곱한 금액만큼은 세금으로 내야 한다는 것이죠.
· 법인사업자: 중소기업은 과세표준의 7%가 적용됩니다. (중견기업은 8~9%, 대기업은 구간별 10~17% 적용)
· 개인사업자: 종합소득세 산출세액의 45%가 한도입니다. 단, 영세 사업자(소득 과세표준 3,000만 원 이하)는 35% 한도의 특례율을 적용받습니다.
💡최저한세가 있는: 중소기업특별세액감면, 통합고용세액공제, 창업중소기업세액감면이 100%가 아닌 경우
💡최저한세가 없는: 창업중소기업세액감면을 100% 받는 경우
2. 농어촌특별세(농특세): 절세액의 20%를 추가 부담
농특세는 국가가 세금을 깎아주었으니, 절세한 금액의 일정 금액(20%)을 농어촌 지원 목적의 세금으로 다시 도로 납부하라는 취지입니다. 만일 1천만원의 세액공제를 받는다면, 20%에 해당하는 2백만원은 농어촌특별세로 납부해야 하는 것이죠.
다만, 모든 공제와 감면에 농특세가 가산되는 것은 아닙니다.
💡농어촌특별세가 붙는: 통합고용세액공제, 통합투자세액공제
💡농어촌특별세가 붙지않는: 창업중소기업세액감면, 중소기업특별세액감면
3. 주요 감면/공제 별 적용 여부
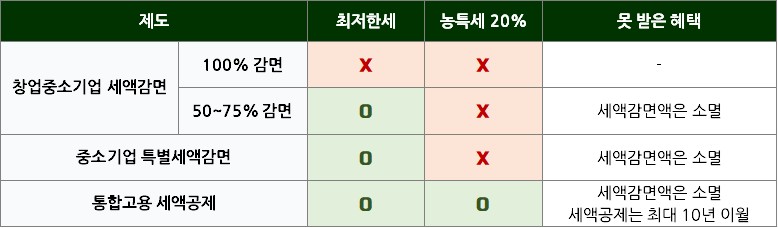
실무적으로 가장 선호도가 높은 창업감면, 특별감면, 통합고용공제는 최저한세와 농어촌특별세 적용 여부가 서로 다릅니다.
· 창업세액감면(제6조):
수도권 밖 청년창업과 같이 100% 전액 감면의 요건을 갖추면 최저한세라는 한도없이 감면됩니다. 여기에 농어촌특별세 역시 면제되어, 실질 세액 절감율 100%가 고스란히 실현됩니다.
만일 서울 내 청년창업과 같이 50% 감면대상이라면, 최저한세를 한도로 감면이 적용됩니다. 다만, 농어촌특별세는 감면률이 몇이던, 붙지 않습니다.
· 중소기업 특별세액감면(제7조):
최저한세라는 한도가 적용됩니다. 만약 올해 이 혜택을 전액 신청하더라도 최저한세 한도(중소기업 7%)에 막히는 금액이 생긴다면, 남은 감면 혜택은 이월되지 않고 그대로 소멸합니다.
단, 농어촌특별세는 면제됩니다.
⚠️모든 조특법의 세액 '감면' 조항을 적용할 때에는 감가상각이 의제(간주)됩니다!
만일 세액감면을 받는 기간동안 감가상각 비용을 계상하지 않아 당기순이익을 높이고 감면도 높게 받은 뒤에
세액감면이 되지 않는 기간에 감가상각비를 계상하여 당기순이익을 줄이고 그만큼 법인세/소득세도 줄이는 조세회피 행위를 방지하기 위함입니다.
감가상각비를 계상하지 않은 채로 창업세액감면, 중소기업 특별세액감면을 받았더라도, 국세청은 이미 감가상각을 한 것으로 간주하므로 이후에 다시 상각할 수 없습니다.
· 통합고용세액공제(제29조의8):
최저한세가 적용됩니다. 다만 한도에 막혀 쓰지 못한 잔액은 최대 10년간 이월시켜서 공제받을 수 있습니다.
대신 농어촌특별세가 20% 별도로 과세됩니다.
마무리: 세액감면, 세액공제는 각기 최저한세와 농어촌특별세 적용 여부가 다르고, 또 여러 조건이 붙습니다.
따라서 '청년 한 명 고용하면 1,550만원 절세!'와 같은 제목만 그대로 믿지 말고, 그 이면의 한도(최저한세)와 부가세(농특세)도 함께 검토해야 합니다.
*본 내용은 2026년 8월 현재 시행 소득세 및 조세특례제한법을 기준으로 작성된 일반 정보로, 실제 적용시에는 전문가 자문을 통한 정밀 검토가 필요합니다.
we are HERE for you, 희아세무회계
작성자: 세무사 오성은
이 절세 정보 링크 복사